
Fonds d'Occasions Sélect RP (« SOF »)
| 1 mois | 3 mois | 6 mois | CUMUL ANNUEL | 1 an | 3 ans | 5 ans | 10 ans | Depuis la création | |
|---|---|---|---|---|---|---|---|---|---|
| Fonds d'Occasions Sélect RP | -3,86 % | -4,09 % | -1,19 % | 3,12 % | -2,38 % | 5,52 % | 5,17 % | 7,28 % | 7,25 % |
Source : RPIA. Données au 30 septembre 2026. Depuis la création = avril 2014. Le rendement du Fonds d'Occasions Sélect RP présenté ci-dessus est une illustration hypothétique fondée sur le rendement composé moyen pondéré d’un compte géré séparément au moyen d’une stratégie similaire, depuis la création de cette stratégie en avril 2014 jusqu’en mai 2014, puis sur le rendement de la catégorie C « Lead » du Fonds d'Occasions Sélect RP Cayman Fund Ltd.
SOF a enregistré un rendement de -4,09 % au cours du trimestre, alors que les écarts de crédit IG et HY ont continué de s’élargir légèrement.
Les marchés du revenu fixe ont subi des pressions au cours du troisième trimestre, la baisse s’étant accélérée en septembre alors que la résilience de la croissance américaine, les préoccupations persistantes liées à l’inflation et la hausse des prix du pétrole ont entraîné une augmentation des rendements des obligations gouvernementales. Aux États-Unis, les rendements ont augmenté sur l’ensemble de la courbe, d’abord dans les échéances courtes, alors que les marchés réévaluaient la trajectoire de la politique monétaire. Les échéances plus longues ont ensuite subi des pressions en raison de la hausse des primes de terme, des préoccupations budgétaires et d’une offre importante. Les marchés canadien et européen ont également subi des pressions, bien que les facteurs aient été quelque peu différents : le Canada faisait face à un contexte de politique monétaire plus restrictif malgré une croissance plus faible, tandis que les taux européens étaient de plus en plus influencés par les préoccupations inflationnistes liées à l’énergie. Dans ce contexte, la durée relativement courte de SOF sur les taux d’intérêt a permis d’atténuer l’incidence de la hausse généralisée des rendements obligataires.
Le crédit a été le principal facteur de rendement. Les écarts des obligations à haut rendement sont demeurés relativement résilients pendant une grande partie du trimestre, soutenus par une forte demande et des fondamentaux corporatifs solides, avant de s’élargir fortement en septembre sous l’effet de la hausse des taux, d’un volume important d’émissions et des préoccupations croissantes entourant les émetteurs fortement endettés. Les rendements ont affiché une dispersion importante au sein du portefeuille. Le secteur financier a été le principal contributeur positif, tandis que les communications, les industries et l’immobilier ont été les principaux facteurs négatifs. Parmi les titres ayant le plus nui au rendement figuraient Avianca, CPI Property Group, CoreWeave et MPT, en raison d’une combinaison de faiblesses propres à certains secteurs, de coûts de financement plus élevés et de pressions techniques. Le crédit lié à l’IA a été particulièrement touché, alors que l’ampleur des dépenses en immobilisations nécessaires a entraîné un volume important de nouvelles émissions et une surveillance accrue du levier et des rendements. Cela dit, certains émetteurs HY, comme Burford, ont tout de même généré de solides rendements, soulignant l’importance de la sélection des titres dans un marché où la dispersion s’est considérablement accrue.
La gestion en surcouche diversifiée du portefeuille est demeurée un élément important de la stratégie au cours du trimestre. Les couvertures de crédit et les positions courtes sur des émetteurs individuels ont contribué à atténuer les pertes découlant de l’élargissement généralisé des écarts HY, tout en préservant la capacité d’augmenter le risque lorsque les valorisations deviennent plus attrayantes. Le portefeuille a également continué de participer de façon sélective aux nouvelles émissions, où l’offre importante et les concessions sur les nouvelles émissions ont créé des opportunités d’établir des positions à des écarts attrayants. Sopaipilla constitue un exemple de position fructueuse dans une nouvelle émission au cours du trimestre. Cette dette de centre de données, notée A, est adossée à une coentreprise dirigée par BlackRock, dont Meta est le locataire. Nous avons participé à la nouvelle émission à un écart attrayant et avons entièrement réalisé les gains sur la position à la suite d’un resserrement important des écarts.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Financier |
| Biens de consommation de base |
| Matériaux |
Source: RPIA. Données au 30 Septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Burford Capital Global Finance LLC |
| Western Alliance Bank |
| Sopaipilla Investor LLC |
Le portefeuille est demeuré actif tout au long du trimestre, profitant des périodes de resserrement des écarts pour réaliser des gains et des périodes de faiblesse pour augmenter sélectivement les positions présentant un fort niveau de conviction. La durée du crédit a été réduite à environ 2,3 ans et le levier net de crédit à environ 1,1x, tandis que le portefeuille est demeuré délibérément concentré dans les titres de crédit notés BB et B, avec une exposition pratiquement nulle aux segments les plus spéculatifs du marché des obligations à haut rendement. Le portefeuille a également poursuivi ses ajustements au sein du secteur financier, augmentant son exposition aux sociétés de financement spécialisé et aux sociétés de développement des affaires (BDC), tout en réduisant certaines positions dans les banques et les sociétés d’assurance. Dans le crédit lié à l’IA et aux centres de données, nous avons adopté une approche tout aussi sélective, privilégiant les émetteurs et les structures offrant de meilleures protections et des facteurs déclencheurs à plus court terme, plutôt qu’une exposition généralisée à cette thématique.
Le positionnement sur les taux d’intérêt a été géré activement parallèlement aux positions de crédit. Le portefeuille a maintenu une perspective favorable à l’égard des taux américains à court et à moyen terme, où les rendements plus élevés et les attentes d’une politique monétaire de plus en plus restrictive offraient un portage attrayant et un potentiel d’appréciation du capital. La durée a toutefois été réduite à mesure que la hausse des rendements obligataires s’est prolongée en septembre. Les expositions canadiennes et européennes ont été gérées de façon plus tactique en fonction de l’évolution des opportunités de valeur relative. Cette gestion active a permis au portefeuille de maintenir une exposition significative aux taux d’intérêt dans les segments où les opportunités demeuraient attrayantes, sans prendre de risque directionnel généralisé.
À la fin du trimestre, SOF maintenait un positionnement axé sur les obligations à haut rendement de meilleure qualité, continuant de privilégier les émetteurs notés BB et B et de limiter son exposition aux titres de moindre qualité les plus vulnérables. L’exposition globale au crédit est demeurée mesurée, soutenue par une gestion active des couvertures et une approche privilégiant l’ajustement des expositions au risque plutôt que le maintien de positions statiques. Le portefeuille continue de miser sur la combinaison d’un portage attrayant (environ 10 % au T3), d’opportunités propres à certains titres et d’une protection contre les baisses, tout en conservant la flexibilité nécessaire pour augmenter son exposition au crédit lorsque les perturbations des marchés créent des points d’entrée plus attrayants.
| T3 2026 | T2 2026 | |
|---|---|---|
| Duration effective (années) | 1,8 | 4,5 |
| Duration du crédit (années) | 3,5 | 2,8 |
| Levier financier net au titre du crédit | 1,5 x | 1,2 x |
| % ayant reçu la notation de catégorie investissement | 21 % | 25 % |
| Surcouche diversifiée de couverture (% de la valeur liquidative) | -36 % | -46 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.
Fonds d'Occasions de créance RP (« DOF »)
| 1 MOIS | 3 MOIS | 6 MOIS | Cumul annuel | 1 AN | 3 ANS | 5 ANS | 10 ANS | Depuis la création | |
|---|---|---|---|---|---|---|---|---|---|
| Fonds d’Occasions de Créance RP | -2,02 % | -2,38 % | -0,48 % | -1,57 % | -1,50 % | 4,89 % | 4,23 % | 4,80 % | 7,17 % |
Source : RPIA. Données au 30 septembre 2026. Depuis la création = octobre 2009. Le rendement de la stratégie représente les rendements composés historiques de la série S de RP Debt Opportunities Fund LP, d’octobre 2009 à juillet 2011, et du Fonds d’Occasions de Créance RP (RP Debt Opportunities Fund Trust), à compter d’août 2011.
DOF a enregistré un rendement de -2,02 % au cours du trimestre. Les fluctuations des écarts de crédit ont été à l’origine de la majeure partie des pertes évaluées à la valeur de marché.
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, le mouvement de vente s’accélérant en septembre alors que la croissance américaine résiliente, les préoccupations persistantes concernant l’inflation et la hausse des prix du pétrole ont renforcé les attentes d’une politique monétaire plus restrictive. Les rendements américains ont augmenté sur l’ensemble de la courbe, d’abord dans la partie courte alors que les marchés réévaluaient la trajectoire de la Fed, puis aux échéances plus longues sous l’effet des préoccupations budgétaires et de l’offre. Au Canada, une croissance sous-jacente plus faible a accentué la divergence par rapport aux perspectives de politique monétaire américaines, tandis que les taux européens ont également augmenté, la hausse des prix de l’énergie alimentant les préoccupations inflationnistes.
Les taux et le crédit ont tous deux nui au rendement au cours du trimestre. Le crédit IG est demeuré relativement résilient en juillet et en août malgré la hausse des rendements, avant que les écarts ne s’élargissent plus nettement en septembre, sous l’effet de la volatilité des taux et de l’offre importante d’émissions. Les pertes en crédit se sont concentrées dans les communications et la technologie. Paramount Skydance a particulièrement nui au rendement, son projet d’acquisition de Warner Bros. Discovery ayant soulevé davantage de préoccupations concernant le levier, les besoins de financement et l’exécution, même si notre opinion fondamentale sur le potentiel de désendettement de l’entreprise issue de la fusion demeure inchangée. Le crédit lié à l’IA a également reculé, les besoins considérables de financement ayant entraîné une offre importante et un examen plus attentif du rythme et des rendements des dépenses en immobilisations liées à l’IA. Plutôt que de nous retirer de ce thème, nous avons continué de distinguer les émetteurs et les structures et de réorienter le portefeuille vers des segments offrant une meilleure protection contre les baisses.
La surcouche diversifiée de couverture du portefeuille a nui au rendement net au cours du trimestre, mais a offert une protection significative contre les baisses lorsque les écarts de crédit se sont élargis plus largement vers la fin de la période. La stratégie est également demeurée active sur un marché primaire marqué par une offre importante, où les concessions attrayantes sur les nouvelles émissions ont permis de remplacer certaines positions par des titres mieux valorisés. Sopaipilla illustre une opération réussie sur une nouvelle émission au cours du trimestre. Cette dette de centres de données notée A est adossée à une coentreprise dirigée par BlackRock dont Meta est locataire. Nous avons participé à cette nouvelle émission à un écart attrayant et avons entièrement réalisé notre gain après un resserrement important des écarts.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Soins de santé |
| Services publics |
| Biens de consommation de base |
Source: RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Sopaipilla Investor LLC |
| Heimstaden Bostad AB |
| Coty Inc. |
Nous avons ajusté activement notre positionnement sur les taux à mesure que les rendements augmentaient. Nous avons conservé une opinion constructive sur la durée, mais réduit notre exposition lorsque le mouvement de vente s’est accéléré, avant de la rétablir sélectivement à des niveaux plus attrayants. Aux États-Unis, le portefeuille a continué de privilégier le segment de 2 à 5 ans de la courbe, où la hausse des rendements et des attentes de politique monétaire de plus en plus restrictive offrait un profil risque-rendement attrayant. Nous avons réduit la durée canadienne à mesure que la Banque du Canada adoptait un ton plus restrictif, tandis que le positionnement européen demeurait plus tactique en raison de sa sensibilité accrue aux prix de l’énergie et à l’inflation. La durée globale était plus faible à la fin du trimestre, notre exposition au risque ayant été modérée en réponse à la persistance du mouvement de vente sur les taux.
Nous avons également réduit, puis rétabli activement l’exposition au crédit au fil du trimestre, plutôt que de la maintenir à un niveau constant. Nous avons accru le risque durant les périodes de faiblesse et réalisé des gains sur nos positions lorsque les écarts se redressaient, tout en privilégiant de plus en plus le crédit de meilleure qualité. Dans le segment lié à l’IA, nous avons réduit l’exposition aux obligations corporatives de longue échéance plus sensibles à l’offre d’émissions, au profit d’échéances plus courtes et de structures offrant des garanties ou des protections contractuelles plus solides. Nous avons aussi accru sélectivement l’exposition à certains segments, notamment les infrastructures et les émetteurs financiers de meilleure qualité, les écarts plus larges créant de meilleurs points d’entrée.
À la fin du trimestre, le portefeuille demeure axé sur les titres de meilleure qualité, avec une exposition au crédit et une durée inférieures à celles observées plus tôt dans le trimestre, tout en conservant un portage attrayant. Nous continuons de voir des opportunités tant sur les taux que sur les titres de crédit individuels, mais demeurons prudents compte tenu des écarts serrés des indices, de la volatilité élevée des taux et de l’incertitude géopolitique. Le portefeuille conserve également une surcouche de couverture importante et diversifiée, offrant une protection contre les baisses tout en préservant la flexibilité nécessaire pour accroître le risque lorsque des opportunités plus attrayantes se présentent.
| T3 2026 | T2 2026 | |
|---|---|---|
| Duration effective (années) | 2,3 | 2,4 |
| Duration du crédit (années) | 4,1 | 5,3 |
| Levier financier net au titre du crédit | 1,5 x | 1,4 x |
| % ayant reçu la notation de catégorie investissement | 91 % | 95 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.
Fonds de revenu fixe plus RP (« FIP »)
| 1 mois | 3 mois | CUMUL ANNUEL | 1 an | 3 ans | 5 ans | 10 ans | Depuis la création | |
|---|---|---|---|---|---|---|---|---|
| Fonds de revenu fixe plus RP | -0,90 % | -1,16 % | 0,08 % | 0,59 % | 5,07 % | 3,44 % | 2,98 % | 4,15 % |
| Indice de référence | -0,68 % | -0,91 % | 0,52 % | 0,85 % | 4,74 % | 2,05 % | 1,96 % | 2,26 % |
| Valeur ajoutée | -0,22 % | -0,25 % | -0,44 % | -0,26 % | 0,33 % | +1,39 % | +1,02 % | +1,89 % |
Source : RPIA, FTSE Russell. Données au 30 septembre 2026. FRFP = Fonds de revenu fixe plus RP. Depuis la création = juillet 2010. Le rendement du Fonds de revenu fixe plus RP présenté ci-dessus représente un rendement composé moyen pondéré de comptes gérés séparément en ayant recours à une stratégie similaire depuis la création en juillet 2010 jusqu’en avril 2013 et lié au rendement du Fonds de revenu fixe plus RP, série A par la suite.
FIP a affiché un rendement de -1,16 % au cours du trimestre, inférieur à celui de l’indice FTSE Canada Universe Short-Term Bond (l’« indice »).
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, le mouvement de vente s’accélérant en septembre sous l’effet de données économiques résilientes, de préoccupations persistantes liées à l’inflation et de la hausse des prix de l’énergie, qui ont renforcé les attentes d’une politique monétaire plus restrictive. Le mouvement a été particulièrement marqué dans la partie courte de la courbe des rendements, les marchés intégrant une trajectoire plus restrictive pour la Fed et la Banque du Canada. Les rendements à long terme ont également augmenté en raison de préoccupations persistantes concernant les finances publiques et l’offre d’obligations. Dans ce contexte, FIP a été pénalisée par la hausse des rendements des obligations gouvernementales. Le crédit a été nettement plus résilient, la forte demande pour des rendements globaux attrayants ayant contribué à limiter l’élargissement généralisé des écarts.
Le rendement du crédit a été contrasté selon les segments. Les communications, les services publics et les biens de consommation de base ont été les principaux contributeurs positifs, soutenus par certaines positions, notamment Alphabet et Rogers Communications. Le secteur financier a été le principal facteur négatif, la hausse des taux et le retour des préoccupations concernant certains assureurs et émetteurs financiers ayant pesé sur les écarts. Plus généralement, le crédit IG est demeuré relativement résilient malgré la forte hausse des taux et l’offre importante d’émissions au cours du trimestre, ce qui témoigne de la solidité des fondamentaux des entreprises et de la demande soutenue des investisseurs en quête de rendement.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Communications |
Services publics |
| Biens de consommation de base |
Source : RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Alphabet Inc. |
| Rogers Communication Inc. |
| Ford Credit Canada Co. |
La stratégie a continué de privilégier le crédit de grande qualité et de courte durée, tout en devenant plus sélective au fil du trimestre. La durée du crédit a légèrement diminué pour s’établir à 2,4 ans, tandis que la durée globale a augmenté à 3,0 ans, la hausse des rendements gouvernementaux ayant créé des opportunités plus attrayantes d’accroître l’exposition aux taux d’intérêt. En crédit, nous avons réduit les expositions aux secteurs financier et des communications et accru celles aux services publics ainsi qu’à certains émetteurs corporatifs de grande qualité, tout en maintenant une exposition IG globale de 100 %. À la fin du trimestre, le portefeuille demeurait positionné pour bénéficier d’un portage attrayant, tout en conservant la flexibilité nécessaire pour effectuer des rotations entre émetteurs et secteurs à mesure que la hausse des taux et la dispersion accrue des marchés créent des points d’entrée plus intéressants.
| T3 2026 | T2 2026 | |
|---|---|---|
| Rendement à l’échéance (couvert en CAD) | 4,2 % | 3,5 % |
| Duration effective (années) | 3,0 | 2,8 |
| Duration du crédit (années) | 2,4 | 2,5 |
| Durée moyenne (années) | 3,3 | 3,0 |
| % ayant reçu la notation de catégorie investissement | 100 % | 100 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.
Fonds à Rendement Avantageux RP (« YAF »)
| 1 mois | 3 mois | 6 mois | CUMUL ANNUEL | 1 an | 3 ans | 5 ans | Depuis la création | |
|---|---|---|---|---|---|---|---|---|
| Fonds à Rendement Avantageux RP | -0,46 % | -0,48 % | 0,52 % | 0,28 % | 0,98 % | 4,53 % | s.o. | 4,42 % |
Source : RPIA. Données en date du 30 septembre 2026. RA = Fonds à Rendement Avantageux RP. Depuis la création = août 2023.
YAF a affiché un rendement de -0,48 % au cours du trimestre, conforme à celui de l’indice FTSE Canada Universe Short-Term Bond (l’« indice »).
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, le mouvement de vente s’accélérant en septembre sous l’effet de données économiques résilientes, de préoccupations persistantes liées à l’inflation et de la hausse des prix de l’énergie, qui ont renforcé les attentes d’une politique monétaire plus restrictive. Le mouvement a été particulièrement marqué dans la partie courte de la courbe des rendements, les marchés intégrant une trajectoire plus restrictive pour la Fed et la Banque du Canada. Le profil de courte durée de YAF a permis de limiter les répercussions de la hausse des taux, tandis que le rendement du crédit est demeuré globalement stable au cours du trimestre, la forte demande pour des obligations de grande qualité et à courte échéance ayant atténué l’effet de l’élargissement des écarts.
Le rendement du crédit a été contrasté selon les segments. Les secteurs de la consommation discrétionnaire, des soins de santé et de l’immobilier ont été les principaux contributeurs positifs, notamment grâce aux positions dans Toyota Motor Credit, CVS Health et Athene. Les secteurs financier et des services publics ont également contribué positivement, tandis que les communications ont été le principal facteur négatif, essentiellement en raison de la faiblesse de Comcast et de Verizon. Plus généralement, le crédit de meilleure qualité et de courte durée est demeuré relativement résilient malgré la forte réévaluation des rendements gouvernementaux, soutenu par des fondamentaux corporatifs solides et par la demande persistante pour des rendements globaux attrayants.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Consommation Discrétionnaire |
Soins de santé |
| Immobilier |
Source : RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| CVS Health Corp. |
| Toyota Motor Credit Corp. |
| Athene Global Funding |
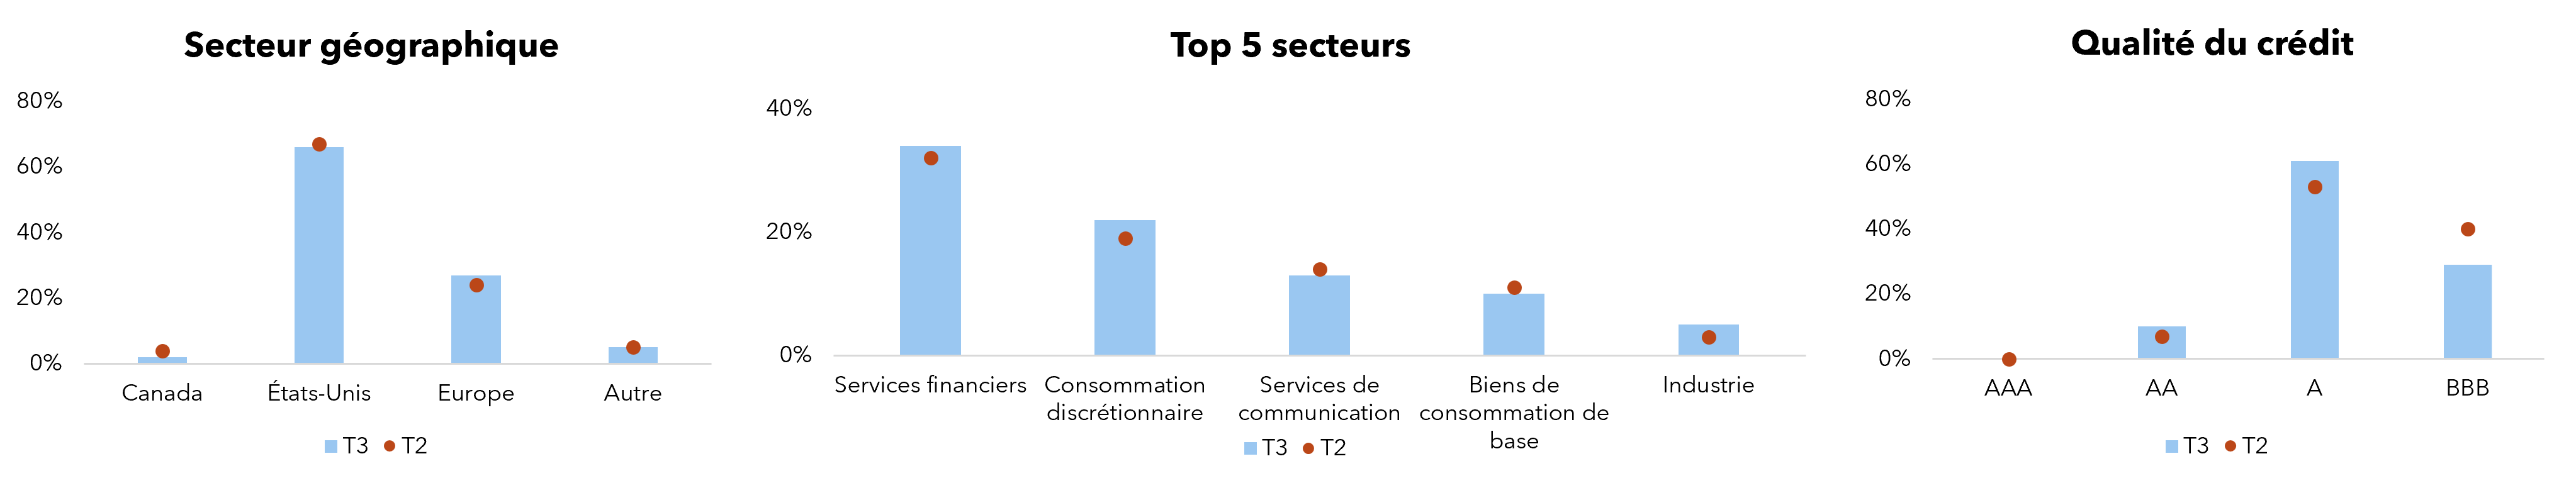
La stratégie a conservé son profil de grande qualité et de courte durée tout au long du trimestre, l’échéance moyenne demeurant inférieure à deux ans et le portefeuille restant entièrement composé de titres IG. Nous avons procédé à une rotation sélective du capital vers des obligations à escompte d’émetteurs des secteurs financier et de la consommation discrétionnaire, tout en ajoutant des positions dans les soins de santé et les produits industriels. Le portefeuille continue de privilégier les titres à escompte et à courte échéance offrant des rendements globaux attrayants, et maintient un prix moyen de 93,5 $, nettement inférieur à la valeur nominale. Une plus grande part du rendement attendu peut ainsi provenir de l’appréciation du capital à l’approche de l’échéance des obligations, ce qui favorise un profil de rendement plus avantageux sur le plan fiscal.
| T3 2026 | T2 2026 | |
|---|---|---|
| Rendement (couvert en CAD) | 3,7 % | 3,0 % |
| Duration effective (années) | 1,8 | 1,9 |
| Duration du crédit (années) | 1,8 | 1,8 |
| Durée moyenne (années) | 1,9 | 1,9 |
| % ayant reçu la notation de catégorie investissement | 100 % | 100 % |
Source : RPIA. Données au 30 septembre 2026.
Source : RPIA. Données au 30 septembre 2026.
Fonds de revenu stratégique plus RP (« STIP »)
| 1 mois | 3 mois | 6 mois | CUMUL ANNUEL | 1 an | 3 ans | 5 ans | 10 ans | Depuis la création | |
|---|---|---|---|---|---|---|---|---|---|
| Fonds de revenu stratégique plus RP (catégorie F) | -2,08 % | -3,90 % | -2,35 % | -3,05 % | -3,25 % | 4,42 % | 1,60 % | 2,82 % | 3,21 % |
Source : RPIA. Données au 30 septembre 2026. FRSP catégorie F = catégorie F du Fonds de revenu stratégique plus RP (RPD110). Depuis la création = avril 2016.
STIP a affiché un rendement de -3,90 % au cours du trimestre, la hausse des taux d’intérêt et l’élargissement des écarts de crédit ayant pesé sur les rendements du revenu fixe dans l’ensemble des marchés.
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, alors que des données économiques résilientes, des préoccupations persistantes concernant l’inflation, largement alimentées par les prix élevés de l’énergie, ainsi que des perspectives de politique monétaire plus restrictives ont provoqué une hausse marquée des rendements des obligations gouvernementales. Le mouvement de vente s’est intensifié en septembre, entraînant un aplatissement baissier des courbes de rendements gouvernementaux, les marchés intégrant un cycle de resserrement plus prononcé. Les écarts de crédit se sont montrés relativement résilients, soutenus par de solides fondamentaux corporatifs et une forte demande liée aux rendements. Toutefois, la volatilité croissante des taux a de plus en plus pesé sur les conditions de marché, tandis que l’offre importante d’émissions et les préoccupations entourant le financement lié à l’IA ont créé des poches de faiblesse. Dans l’ensemble, la durée a représenté le principal obstacle au rendement sur les marchés du revenu fixe, tandis que les résultats du crédit se sont détériorés vers la fin du trimestre, particulièrement dans les segments de moindre qualité du marché des obligations HY.
La hausse des taux sans risque a été la principale cause des rendements totaux négatifs, STIP ayant maintenu une durée liée aux taux d’intérêt de plus de 6 ans au cours de la période. Du côté du crédit, l’élargissement des écarts a nui au rendement net, même si les pertes évaluées à la valeur de marché ont été partiellement compensées par le portage attrayant offert par les rendements globaux élevés des obligations corporatives.
L’exposition du portefeuille au crédit canadien a contribué positivement au rendement, principalement grâce aux services publics du secteur de l’énergie et aux biens de consommation de base. Dans les services publics, les écarts de positions de longue date à forte conviction dans des producteurs d’électricité, comme BPC Generation Infrastructure Trust, ainsi que ceux des obligations Maple émises par Électricité de France, ont affiché une bonne tenue. Les titres de créance d’entreprises canadiennes de télécommunications, notamment Bell et Rogers, figuraient parmi les principaux contributeurs des positions TMT du portefeuille, les écarts s’étant resserrés vers la fin du trimestre. La dette de FPI canadiennes a également contribué positivement, notamment celle de Choice Properties REIT, dont les écarts se sont resserrés depuis l’annonce de son projet d’acquisition de First Capital REIT.
L’exposition au crédit américain a été plus difficile, particulièrement dans les secteurs de la technologie et des médias, où l’offre importante d’émissions a créé des pressions techniques. Cette situation était particulièrement visible chez les hyperscalers liés à l’IA et les émetteurs des secteurs des médias et du divertissement, dont les besoins considérables en capitaux pour financer la prochaine génération d’infrastructures numériques, conjugués au financement d’opérations de fusions et acquisitions, ont entraîné une offre élevée. Certaines expositions liées à l’IA ont néanmoins bien performé. Sopaipilla, une dette de centres de données notée A finançant une coentreprise dirigée par BlackRock dont Meta est locataire, a été le principal contributeur du portefeuille en crédit au cours du trimestre. Le portefeuille a participé à cette nouvelle émission à un écart attrayant et a entièrement réalisé son gain sur la position après un resserrement important des écarts.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Services publics |
Énergie |
Biens de consommation de base |
Source : RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Sopaipilla Investor LLC |
| BPC Generation Infrastructure Trust |
| Electricite de France SA |
Comme les taux d’intérêt représentent une part importante des rendements globaux des obligations corporatives et que les écarts de crédit des indices demeurent près de leurs niveaux historiquement serrés, le portefeuille maintient une durée supérieure à la moyenne, conformément à notre opinion selon laquelle les taux offrent actuellement un profil risque-rendement plus attrayant. Ainsi, la durée liée aux taux est demeurée relativement stable, à environ 6,3 ans, tandis que le risque de crédit du portefeuille reste inférieur à la moyenne. De plus, le rendement à l’échéance du portefeuille est passé de 4,1 % à 4,9 % au cours du trimestre, offrant un portage et une marge de sécurité accrus et améliorant considérablement les perspectives de rendement.
L’exposition au crédit est demeurée relativement modérée, ce qui reflète la préférence actuelle de l’équipe pour une durée absolue supérieure à la moyenne, tout en demeurant plus sélective en crédit. Le portefeuille continue également de privilégier nettement les titres de meilleure qualité, environ 97 % des positions étant notées IG.
Le positionnement géographique a évolué de façon plus marquée au cours du trimestre : nous avons réduit l’exposition canadienne, qui avait bien performé, au profit d’expositions accrues aux États-Unis et en Europe. Cette dernière se concentre sur la dette bancaire de grande qualité offrant une valeur relative attrayante. La répartition sectorielle demeure globalement diversifiée, le secteur financier représentant la plus importante exposition du portefeuille, complétée par des allocations significatives aux services publics du secteur de l’énergie et aux secteurs liés aux TMT. Dans le crédit TMT et lié à l’IA, le portefeuille continue de distinguer les émetteurs et les structures plutôt que de maintenir une exposition thématique généralisée, réduisant les risques plus génériques tout en conservant des positions où les pressions techniques ou les protections structurelles créent une valeur relative attrayante. Dans l’ensemble, le portefeuille continue de chercher à profiter des rendements globaux élevés tout en conservant la capacité d’accroître sélectivement le risque de crédit lorsque la volatilité crée des points d’entrée plus intéressants.
| Q3 2026 | Q2 2026 | |
|---|---|---|
| Rendement à l’échéance (couvert en CAD) | 4,9 % | 4,1 % |
| Rendement à l’échéance (devise locale) | 5,5 % | 4,6 % |
| Duration effective (années) | 6,3 | 6,3 |
| Duration du crédit (années) | 5,3 | 5,6 |
| % ayant reçu la notation de catégorie investissement | 97 % | 98 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.
Fonds alternatif d’obligations mondiales RP (« AGB »)
| 1 mois | 3 mois | 6 mois | CUMUL ANNUEL | 1 an | 3 ans | 5 ans | Depuis la création | |
|---|---|---|---|---|---|---|---|---|
| Fonds alternatif d’obligations mondiales RP (catégorie F) | -3,20 % | -4,04 % | -1,95 % | -3,19 % | -3,14 % | 5,82 % | 4,09 % | 5,27 % |
Source : RPIA. Données au 30 septembre 2026. FAOM catégorie F = catégorie F du Fonds alternatif d’obligations mondiales RP (RPD210). Depuis la création = juillet 2019.
AGB a affiché un rendement de -4,04 % au cours du trimestre, la hausse des taux d’intérêt et l’élargissement des écarts de crédit ayant pesé sur les rendements du revenu fixe dans l’ensemble des marchés.
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, alors que des données économiques résilientes, des préoccupations persistantes concernant l’inflation, largement alimentées par les prix élevés de l’énergie, ainsi que des perspectives de politique monétaire plus restrictives ont provoqué une hausse marquée des rendements des obligations gouvernementales. Le mouvement de vente s’est intensifié en septembre, entraînant un aplatissement baissier des courbes de rendements gouvernementaux, les marchés intégrant un cycle de resserrement plus prononcé. Les écarts de crédit se sont montrés relativement résilients, soutenus par de solides fondamentaux corporatifs et une forte demande liée aux rendements. Toutefois, la volatilité croissante des taux a de plus en plus pesé sur les conditions de marché, tandis que l’offre importante d’émissions et les préoccupations entourant le financement lié à l’IA ont créé des poches de faiblesse. Dans l’ensemble, la durée a représenté le principal obstacle au rendement sur les marchés du revenu fixe, tandis que les résultats du crédit se sont détériorés vers la fin du trimestre, particulièrement dans les segments de moindre qualité du marché des obligations HY.
Les rendements totaux d’AGB ont surtout été pénalisés par la hausse des taux, compte tenu de la concentration de la durée du portefeuille dans la partie courte de la courbe des taux. Du côté du crédit, AGB a enregistré des pertes évaluées à la valeur de marché en raison de l’élargissement des écarts, partiellement compensées par les rendements positifs issus de la négociation active et par le portage attrayant offert par les rendements globaux élevés des obligations corporatives.
En ce qui concerne le crédit, les expositions aux soins de santé ont été les principales contributrices positives, notamment grâce aux nouvelles émissions de véhicules de financement associés à de grands acteurs du secteur. Les valorisations attrayantes de ces nouvelles émissions et l’évolution ultérieure des écarts ont soutenu les rendements. Les produits industriels ont également contribué positivement, en particulier grâce à une nouvelle obligation émise par la société de portefeuille (HoldCo) de Heathrow, achetée à une prime d’écart attrayante d’environ 140 pb par rapport à une dette comparable de la société exploitante (OpCo), puis ayant surperformé lorsque cet écart s’est resserré d’environ 40 pb.
L’exposition à la dette liée aux TMT a donné lieu à des rendements contrastés et a globalement nui au rendement, l’offre importante d’émissions ayant créé des pressions techniques sur les marchés mondiaux du crédit. Cette situation a été particulièrement visible chez les hyperscalers liés à l’IA et les émetteurs des secteurs des médias et du divertissement, dont les besoins considérables en capitaux pour financer la prochaine génération d’infrastructures numériques, conjugués au financement d’opérations de fusions et acquisitions, ont entraîné une offre élevée.
Certaines expositions à la dette liée à l’IA ont bien performé au cours de la période. Sopaipilla, une dette de centres de données notée A émise pour une coentreprise dirigée par BlackRock dont Meta est locataire, a notamment été le principal contributeur du portefeuille en crédit au cours du trimestre. Le portefeuille a profité d’un écart attrayant sur la nouvelle émission et a entièrement réalisé son gain sur la position après un resserrement important des écarts. La surcouche diversifiée de couverture du portefeuille a nui au rendement net au cours du trimestre, mais a offert une protection significative contre les baisses lorsque les écarts de crédit se sont élargis plus largement vers la fin du trimestre.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Soins de santé |
| Produits Industriels |
| Services Publics |
Source : RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Sopaipilla Investor LLC |
| CDX.ITRX.SUBFIN S46 12/31 |
| JPMorganChase & Co. |
Comme les taux d’intérêt représentent une part importante des rendements globaux des obligations corporatives et que les écarts de crédit des indices demeurent près de leurs niveaux historiquement serrés, le portefeuille maintient une durée supérieure à la moyenne, conformément à notre opinion selon laquelle les taux offrent actuellement un profil risque-rendement plus attrayant. Le portefeuille ajuste constamment ses expositions à la durée entre les marchés de taux et les échéances selon les opportunités disponibles. Actuellement, la durée se concentre presque exclusivement sur le segment de 2 ans de la courbe canadienne et celui de 5 ans de la courbe des obligations du Trésor américain, où nous estimons qu’un portage attrayant, des rendements réels et des attentes élevées quant au taux terminal offrent un point d’entrée intéressant.
Du côté du crédit, l’exposition globale est demeurée modérée, avec un levier net de crédit d’environ 0,9x et 94 % du portefeuille noté IG. Le portefeuille a continué de privilégier les titres de meilleure qualité et de maintenir une surcouche diversifiée de couverture, préservant ainsi la capacité d’accroître sélectivement le risque tout en offrant une protection contre un repli généralisé des marchés. Cette approche reflète la sensibilité accrue de l’équipe aux valorisations, alors que la hausse des taux et de la volatilité a commencé à exercer des pressions sur les marchés du crédit vers la fin du trimestre.
Sur le plan géographique, les États-Unis sont demeurés le principal marché d’exposition aux écarts du portefeuille, compte tenu de l’ampleur des opportunités et de la dispersion accrue créée par l’offre importante d’émissions. Le portefeuille est demeuré sélectif dans le crédit lié aux hyperscalers et aux centres de données associés à l’IA, réduisant les expositions plus génériques tout en conservant les positions où les pressions techniques créaient une valeur relative attrayante. L’exposition canadienne est demeurée axée sur des opportunités de grande qualité, tandis que le risque européen a été géré sélectivement, même si nous constatons que l’incertitude accrue entourant la dette souveraine et la conjoncture macroéconomique commence à créer des poches d’opportunités. Dans l’ensemble, le portefeuille continue de privilégier la valeur relative et les opportunités idiosyncratiques plutôt qu’une augmentation générale de son bêta de crédit.
| T3 2026 | T2 2026 | |
|---|---|---|
| Duration effective (années) | 5,0 | 3,1 |
| Duration du crédit (années) | 4,5 | 5,3 |
| Levier financier net au titre du crédit | 0,9 x | 0,9 x |
| % ayant reçu la notation de catégorie investissement | 81 % | 94 % |
| Surcouche diversifiée de couverture (% de la valeur liquidative) | -9 % | -66 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.
Fonds d’occasions de crédit alternatif RP (« ACOF »)
Les marchés du revenu fixe ont subi des pressions au troisième trimestre, alors que des données économiques résilientes, des préoccupations persistantes concernant l’inflation, largement alimentées par les prix élevés de l’énergie, ainsi que des perspectives de politique monétaire plus restrictives ont provoqué une hausse marquée des rendements des obligations gouvernementales. Le mouvement de vente s’est intensifié en septembre, entraînant un aplatissement baissier des courbes de rendements gouvernementaux, les marchés intégrant un cycle de resserrement plus prononcé. Les écarts de crédit ont été relativement résilients, soutenus par de solides fondamentaux corporatifs et une forte demande liée aux rendements, mais la volatilité croissante des taux a de plus en plus pesé sur les conditions de marché. Les écarts ont commencé à se détériorer plus nettement vers la fin du trimestre avec le resserrement des conditions financières. Le marché des obligations HY a connu une dispersion accrue, les émetteurs de moindre qualité subissant des pressions particulières à mesure que les investisseurs accordaient plus d’attention au levier, au risque de refinancement et à la solidité des bilans. Les segments de meilleure qualité sont toutefois demeurés relativement bien soutenus.
Les rendements d’ACOF ont surtout été pénalisés en septembre par la forte hausse des rendements sans risque, qui a accru la volatilité sur les marchés du crédit HY. Les rendements positifs liés aux écarts de crédit provenaient d’émetteurs du financement commercial et des services financiers spécialisés. Par exemple, Burford Capital, la plus grande société de financement de litiges au monde et le principal contributeur du portefeuille en crédit au cours de la période, a émis en septembre une obligation garantie de 3 ans notée IG, assortie d’un coupon de 8 %. ACOF a participé à cette nouvelle émission en raison de son rendement absolu attrayant et de sa valorisation relative favorable comparativement à la dette non garantie HY de Burford et au rendement d’environ 6,5 % de l’indice HY comparable noté BB. Ailleurs dans le secteur financier, les titres de créance de BDC à 5 ans, offerts à des prix attrayants, ont continué de contribuer positivement, soutenus par l’amélioration des tendances de rachat et le ralentissement des émissions, renforçant notre opinion constructive sur certaines opportunités du secteur.
À l’extérieur du secteur financier, les rendements du crédit ont été contrastés. Les émetteurs des biens de consommation de base et des soins de santé ont contribué positivement, tandis que les titres de la consommation discrétionnaire et du secteur aérien ont nui au rendement en raison des pressions inflationnistes et des prix élevés du pétrole. Certaines positions dans des FPI européennes ayant bien performé au cours des trimestres précédents ont subi des pressions en septembre, alors que la volatilité des taux augmentait fortement. Certains titres industriels ont néanmoins contribué positivement, notamment une nouvelle obligation émise par la société de portefeuille (HoldCo) de Heathrow, achetée à une prime d’écart attrayante d’environ 140 pb par rapport à une dette comparable de la société exploitante (OpCo), puis ayant surperformé lorsque cet écart s’est resserré d’environ 40 pb.
L’exposition à la dette liée aux TMT a globalement nui au rendement, les hyperscalers liés à l’IA et les émetteurs des secteurs des médias et du divertissement ayant particulièrement souffert de l’offre importante et des pressions techniques plus généralisées. Certaines expositions liées à l’IA ont néanmoins bien performé, notamment Sopaipilla, une dette de centres de données notée A finançant une coentreprise dirigée par BlackRock dont Meta est locataire. Le portefeuille a participé à la nouvelle émission à un écart attrayant et a entièrement réalisé son gain sur la position après un resserrement important des écarts. La surcouche diversifiée de couverture du portefeuille a contribué positivement au rendement net au cours du trimestre, offrant une protection contre les baisses alors que les écarts de crédit se sont élargis plus largement vers la fin du trimestre.
| Principaux contributeurs au rendement des titres de créance (secteur) |
|---|
| Financier |
| Matériaux |
| Consommation de base |
Source : RPIA. Données au 30 septembre 2026.
| Principaux contributeurs au rendement des titres de créance (émetteur) |
|---|
| Burford Capital Global Finance LLC |
| CDX.NA.HY.46 06/31 |
| Western Alliance Bank |
Le Fonds continue de tirer sa modeste exposition aux taux d’intérêt principalement de la partie courte de la courbe américaine, ce qui reflète notre préférence pour les rendements globaux attrayants offerts par le crédit de plus courte durée noté de BBB- à B. L’exposition aux écarts reste également concentrée sur le crédit américain dont les échéances sont de 10 ans ou moins. Ce positionnement permet au Fonds de bénéficier d’un portage attrayant et du potentiel de hausse lié aux taux à court terme sans prolonger de façon importante son profil d’échéances.
Le Fonds a accru sélectivement son exposition au crédit au cours du trimestre, la dispersion accrue des marchés ayant créé des points d’entrée plus attrayants. L’exposition aux obligations HY a donc légèrement augmenté, mais demeure concentrée dans les émetteurs notés BB et B, avec une exposition limitée aux segments de moindre qualité du marché. Cette prudence est particulièrement importante alors que la hausse des taux et le resserrement des conditions financières exercent des pressions croissantes sur les émetteurs plus endettés et les titres sensibles au risque de refinancement. Il convient de noter que presque toute l’exposition « non notée » du portefeuille est constituée de placements dans des SPAC avant la conclusion d’une opération, adossés à des liquidités détenues en fiducie, lesquelles sont généralement investies dans des titres du gouvernement américain.
Le portefeuille continue de maintenir une surcouche diversifiée de couverture, comprenant des positions courtes sur des titres individuels et des produits de crédit macroéconomiques, les valorisations générales du crédit demeurant relativement élevées. Nous croyons que cette combinaison de portage de meilleure qualité, de positions acheteur idiosyncratiques et d’une protection significative contre les baisses place le Fonds en bonne position pour tirer parti de nouvelles perturbations des marchés.
| T3 2026 | T2 2026 | |
|---|---|---|
| Duration effective (années) | 1,9 | 1,1 |
| Duration du crédit (années) | 3,2 | 3,1 |
| Durée moyenne (années) | 3,4 | 4,0 |
| Effet de levier net en crédit | 1,4 x | 1,2 x |
| % ayant reçu la notation de catégorie investissement | 24 % | 30 % |
| Surcouche diversifiée de couverture (% de la valeur liquidative) | -35 % | -43 % |
Source : RPIA. Données au 30 septembre 2026.

Source : RPIA. Données au 30 septembre 2026.